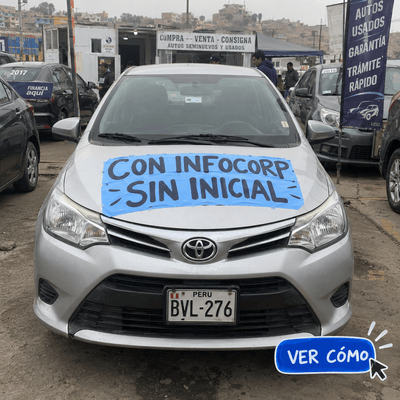
Crédito vehicular con Infocorp sin cuota inicial: qué revisan las entidades antes de responder, explicado sin letra chica y sin promesas.
*permanecerás en este sitio
Crédito vehicular con Infocorp sin cuota inicial no depende solo de tu reporte: lo que cambia la respuesta es cuánto puedes demostrar que entra cada mes y hace cuánto quedó registrada la deuda.
Ninguna entidad decide con una sola línea del reporte. Se revisa hace cuánto quedó registrada la deuda, por cuánto fue, y cuánto puedes demostrar que entra cada mes.
*permanecerás en este sitio
Qué revisan en un crédito vehicular con Infocorp
Qué documentos suelen pedir las entidades que evalúan con Infocorp
- DNI vigente y recibo de servicio a tu nombre o del domicilio declarado.
- Boletas de pago o recibos por honorarios de los últimos tres a seis meses.
- Declaración anual o pagos mensuales de renta, si trabajas independiente.
- Detalle de la deuda reportada: monto, fecha y si ya fue cancelada.
- Cuota mensual que entre en el ingreso demostrable, no en el estimado.
Cómo se lee cada situación en Infocorp
| Situación reportada | Cómo suele pesar en la evaluación |
|---|---|
| Deuda reportada hace menos de seis meses | Es la que más pesa; primero se mira la fecha, después el monto |
| Deuda cancelada pero aún visible en el reporte | Pesa bastante menos que una deuda vigente del mismo monto |
| Calificación normal con atraso puntual | Suele revisarse aparte de una calificación deficiente o dudosa |
| Varias deudas de monto bajo | La suma de cuotas importa más que la cantidad de reportes |
| Ingreso por recibo por honorarios | Se evalúa con declaración de renta; no descarta por sí solo |
| Ingreso mixto: planilla más actividad independiente | Cuenta completo si ambos son acreditables y periódicos |
Preguntas frecuentes sobre crédito vehicular con Infocorp
¿Puedo sacar un crédito vehicular con Infocorp sin cuota inicial?
¿Cuánto tiempo tiene que estar cancelada una deuda?
¿Sirven los recibos por honorarios como respaldo?
¿Qué pasa si mi calificación no es normal?
¿Conviene postular en varias entidades a la vez?
Ventajas de preparar el expediente antes de postular
- El reporte es un dato, no la sentenciaFecha, monto, calificación y respaldo de ingreso entran en la misma lectura. Ninguno de los cuatro decide solo.
- Sin inicial el proceso igual empiezaLo que cambia es la cuota, porque el monto financiado es mayor. Eso lo ves escrito antes de firmar cualquier cosa.
- El TCEA dice más que la cuotaDos ofertas con la misma cuota mensual pueden tener costo total muy distinto. Comparar por TCEA evita esa sorpresa.
- Una sola consulta al reportePostular en cinco sitios el mismo día deja cinco rastros, y el quinto lee los cuatro anteriores. Presentar una vez y completo evita esa cadena.
*permanecerás en este sitio
Cómo se resuelve en la práctica
En la práctica, el crédito vehicular con Infocorp se resuelve en el expediente y no en el mostrador. Quien llega con DNI vigente, respaldo de los últimos meses y claridad sobre cuánto puede pagar recibe una respuesta concreta en días.
Quien llega con la mitad de los papeles recibe la misma respuesta tres semanas después. Lo que abre la evaluación es el ingreso demostrable: una declaración de renta acredita tanto como una boleta de planilla.
Hay entidades que evalúan caso por caso y otras que descartan por el reporte sin mirar nada más. Saber cuál es cuál antes de postular ahorra consultas que después pesan.